Ouro negro na Amazônia? O poço que divide o Brasil
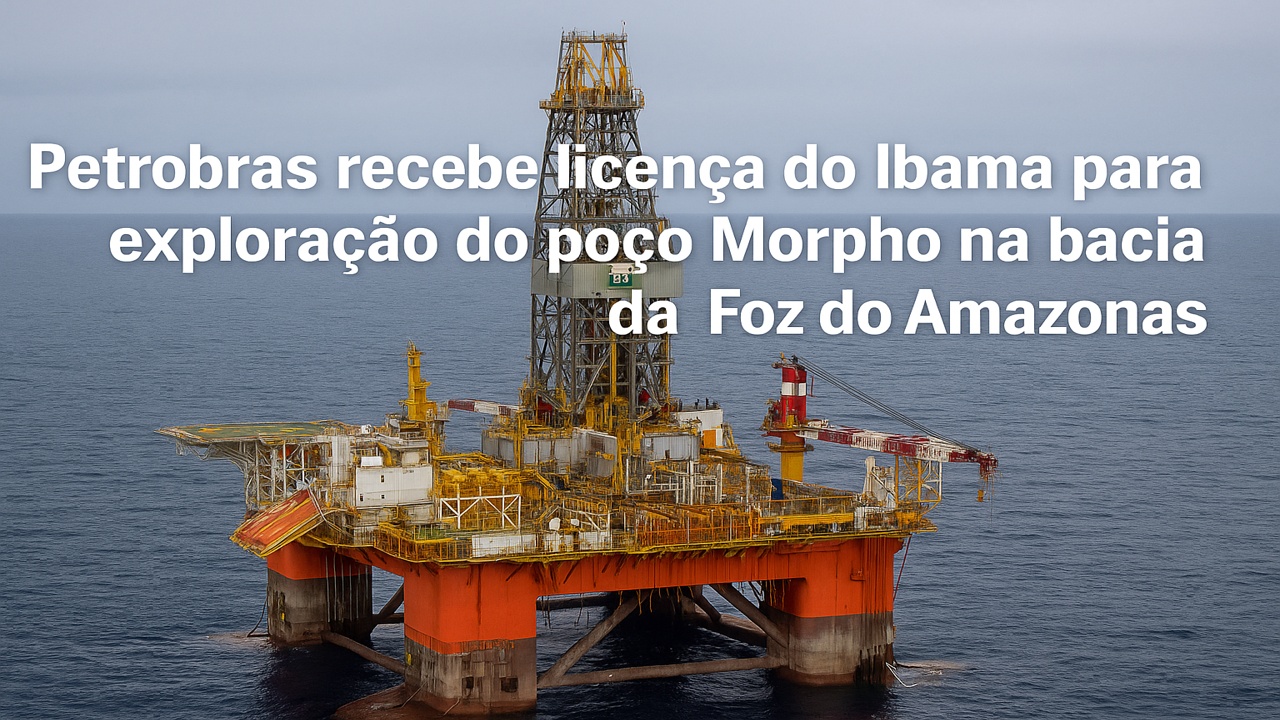
A recente licença concedida pelo Ibama para a perfuração do poço exploratório Morpho, na Bacia da Foz do Amazonas, marca o início de uma nova fase estratégica para a Petrobras.
O projeto tem potencial para redefinir o portfólio de exploração da companhia, mas também adiciona riscos regulatórios, ambientais e políticos.
Para o investidor, trata-se de um movimento de longo prazo, com alto risco e alto potencial de retorno.
1. Contexto e importância estratégica
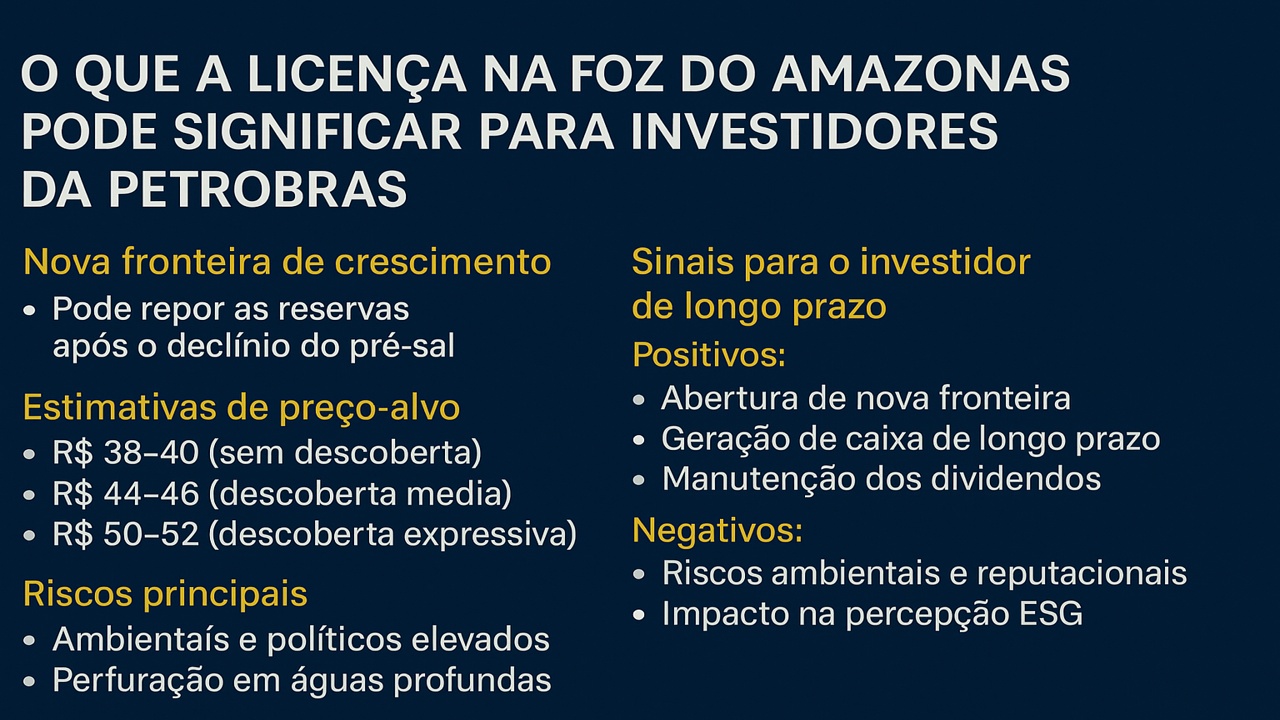
A Margem Equatorial, que se estende do Amapá ao Rio Grande do Norte, é considerada a principal aposta da Petrobras para compensar a futura redução das reservas do pré-sal.
O poço Morpho é o primeiro teste de uma sequência de perfurações planejadas. Caso os resultados sejam positivos, a companhia poderá abrir uma nova fronteira de produção de óleo e gás.
Destaques:
- Localização: 175 km da costa do Amapá.
- Duração da campanha: aproximadamente 5 meses.
- Fase: exploratória (sem produção).
- Objetivo: avaliar a presença de petróleo e gás em escala comercial.
2. Cenário de mercado e projeções
A autorização vem em um momento de estabilidade do Brent entre US$ 80?90 e com o mercado internacional de energia dividido entre expansão e transição.
Para investidores, o timing é relevante: a Petrobras busca repor reservas, enquanto mantém alta distribuição de dividendos e foco em eficiência operacional.
Projeções internas do setor
IndicadorCenário BaseCenário OtimistaCenário ConservadorDescoberta estimada (boe)1,5 biaté 5,0 bi0 (poço seco)Custo exploratório (US$/barril)5,54,26,0Potencial de retorno (ROI 10 anos)8%15%-2%Impacto no EBITDA 2030+3%+8%nuloDividend yield médio anual13%15%9%
(Simulações baseadas em projeções médias de bancos de investimento e relatórios de energia publicados até outubro/2025.)
3. Impacto no valuation e preço-alvo
A confirmação de reservas significativas na Foz do Amazonas poderia elevar o valor de mercado da Petrobras em até 8?12%, segundo estimativas preliminares de casas de análise internacionais.
Isso porque novas reservas representam:
- Aumento do valor de ativos (asset base).
- Maior expectativa de fluxo de caixa futuro.
- Sustentação do programa de dividendos por mais tempo.
? Estimativas indicativas de preço-alvo (PETR4)
- Cenário conservador (sem descoberta): R$ 38?40
- Cenário base (descoberta média): R$ 44?46
- Cenário otimista (descoberta expressiva): R$ 50?52
4. Riscos relevantes
Tipo de riscoDescriçãoNívelAmbientalRegião ecologicamente sensível; possibilidade de ações judiciais e protestos ambientais.AltoPolíticoForte influência estatal em decisões estratégicas e de dividendos.MédioOperacionalPerfuração em águas profundas e desconhecidas, com alto custo técnico.AltoMercadoVolatilidade do preço do petróleo (Brent).MédioESG / ReputacionalPossível resistência de fundos verdes e pressões internacionais.Alto
5. Sinais para o investidor de longo prazo
Positivos:
? Abertura de nova fronteira exploratória.
? Potencial de manutenção do fluxo de caixa e dividendos até após o declínio do pré-sal.
? Consolidação da Petrobras como empresa-chave na matriz energética global.
Negativos:
?? Riscos ambientais e políticos ainda elevados.
?? Possível impacto reputacional em investidores ESG.
?? Horizonte de retorno longo (mínimo de 5 a 8 anos).
6. Estratégias de posição
Perfil conservador
Manter posição moderada em PETR4/PETR3, priorizando o rendimento de dividendos e aguardando resultados da perfuração.
Perfil moderado
Aumentar exposição gradual, aproveitando eventuais quedas de curto prazo, com foco em valuation atrativo (P/L abaixo da média setorial).
Perfil arrojado
Apostar na valorização de médio prazo, considerando o potencial de descoberta como um gatilho para reprecificação das ações.
7. Olhando para o futuro
Os próximos seis meses serão decisivos:
- Perfuração e coleta de dados geológicos (out/25?mar/26).
- Análise de viabilidade e eventuais comunicados ao mercado.
- COP30 em Belém (nov/25), com debates sobre a compatibilidade entre transição energética e novas fronteiras fósseis.
O sucesso da operação poderá redefinir o posicionamento da Petrobras no cenário global e consolidar a Margem Equatorial como o ?novo pré-sal? brasileiro.
Conclusão
Para investidores, a licença na Foz do Amazonas é um divisor de águas simbólico e estratégico.
Se confirmadas reservas comerciais, o ativo pode sustentar a geração de caixa e o pagamento de dividendos por mais uma década.
Por outro lado, os riscos ambientais, políticos e reputacionais continuam relevantes e exigem gestão cuidadosa.
Em resumo: um projeto de alto risco e alto potencial, que pode determinar o próximo ciclo de valorização ? ou de volatilidade ? das ações da Petrobras.